2025年琴生不等式(Jensen Inequality)

琴生不等式(Jensen Inequality)目录 不同表述形式 有限形式 测度与概率形式 在概率论中的广义形式 不等式证明 有限形式 测度和概率形式 概率论中的广义形式 不等式应用 在概率密度函数中的形式 随机变量的偶次矩 其他有限形式 统计物理 信息论 Rao Blackwell 定理 在数学中 琴生不等式

大家好,我是讯享网,很高兴认识大家。

目录

不同表述形式

有限形式

测度与概率形式

在概率论中的广义形式

不等式证明

有限形式

测度和概率形式

概率论中的广义形式

不等式应用

在概率密度函数中的形式

随机变量的偶次矩

其他有限形式

统计物理

信息论

Rao–Blackwell定理


在数学中,琴生不等式(Jensen Inequality)以丹麦数学家 Johan Jensen 的名字命名,又称詹森不等式。它将积分的凸函数的值与凸函数的积分联系起来,Jensen在 1906 年证明了这一点。

鉴于其普遍性,不等式根据上下文以多种形式出现,最简单的不等式表示均值的凸变换小于或等于凸变换后的均值。而凹变换的情况正好相反。

讯享网

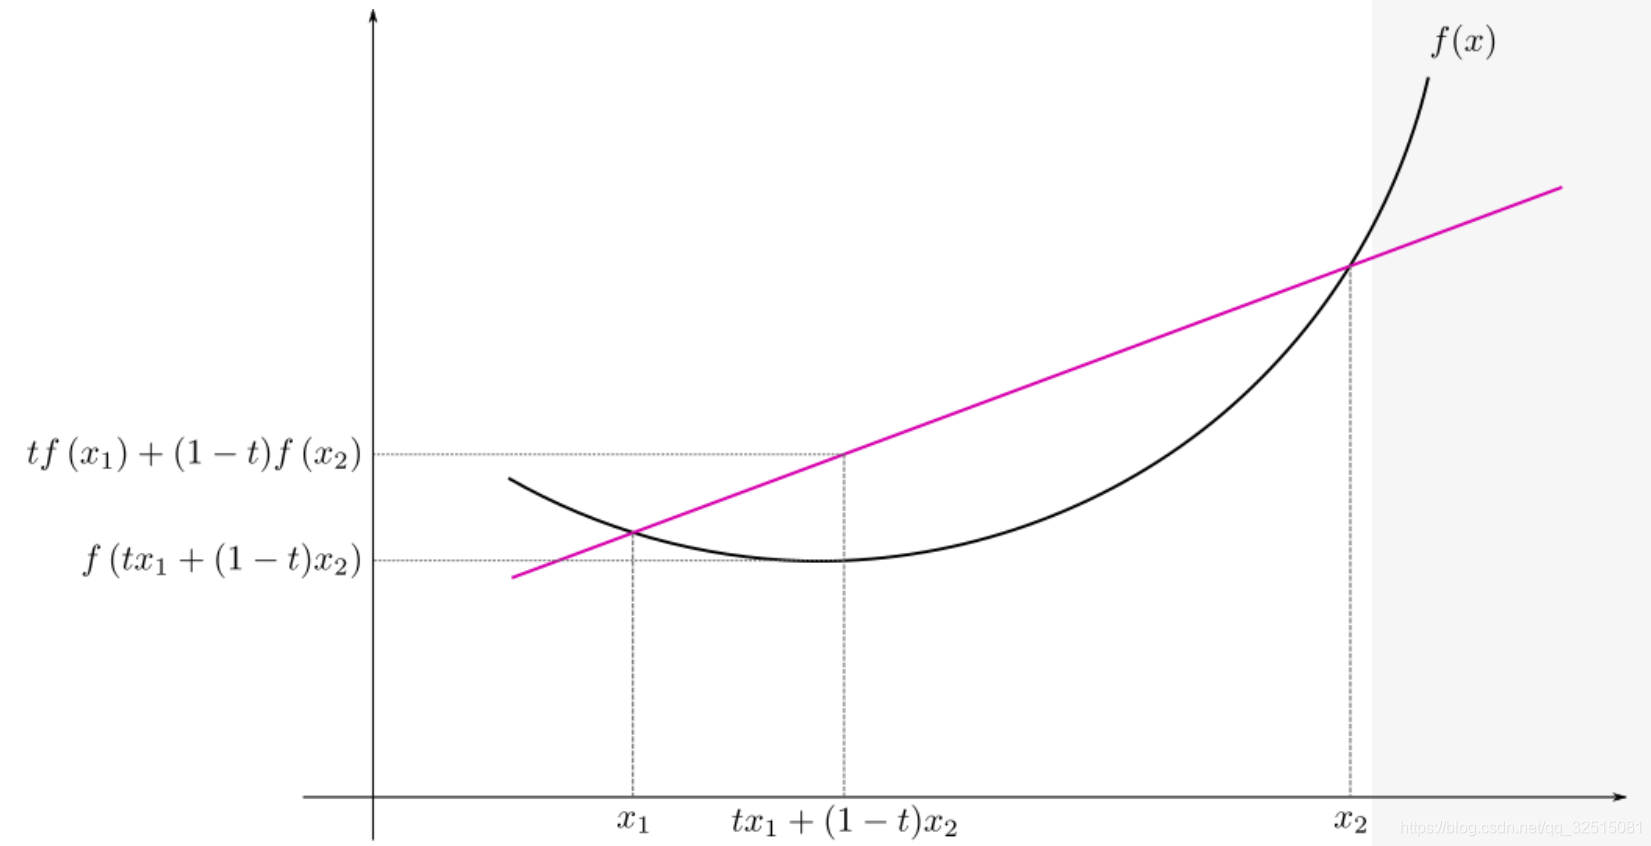
Jensen不等式概括了凸函数的割线位于函数图上方的陈述,这是Jensen对两点的不等式:割线由凸函数的加权均值组成(对于 t∈[0,1]):

tf(x_{1})+(1-t)f(x_{2})

函数的图形是加权均值的凸函数:

f(tx_{1}+(1-t)x_{2})

因此,Jensen 不等式是 :

f(tx_{1}+(1-t)x_{2})\leq tf(x_{1})+(1-t)f(x_{2})

在概率论的语境中,一般用以下形式表述:如果 X 是随机变量且 φ 是凸函数,则:

\varphi(E[X])\leq E[\varphi(X)]

不等式两边的差E[\varphi(X)]-\varphi(E[X]),称为 Jensen 间隙(Jensen gap)。

不同表述形式

Jensen 不等式的经典形式涉及多个数字和权重。 不等式可以用测度论的语言或(等价的)概率来表述。 在概率定义中,不等式可以进一步推广到其全部强度(full strength)。

有限形式

对于一个实凸函数\varphi,定义域中的数字x_{1},x_{2},x_{3},...x_{n},和正权重a_{i},Jensen不等式可以表示为:

\varphi(\frac{\sum a_{i}x_{i}}{\sum a_{i}})\leq \frac{\sum a_{i}\varphi(x_{i})}{\sum a_{i}}

如果\varphi为凹函数,则:

\varphi(\frac{\sum a_{i}x_{i}}{\sum a_{i}})\geq \frac{\sum a_{i}\varphi(x_{i})}{\sum a_{i}}

当且仅当x_{1}=x_{2}=x_{3}=...=x_{n}时等号成立,或者\varphi为线性函数。

作为特殊情况,当正权重a_{i}都相等时,上述等式可以表示为:

\varphi(\frac{\sum x_{i}}{n})\leq \frac{\sum \varphi(x_{i})}{n}

\varphi(\frac{\sum x_{i}}{n})\geq \frac{\sum \varphi(x_{i})}{n}

琴生不等式可以用作证明一般情况的平均不等式:

\frac{x_{1}^{t}+x_{2}^{t}+\cdot\cdot\cdot+x_{n}^{t}}{n}\geq (\frac{x_{1}+x_{2}+\cdot\cdot\cdot+x_{n}}{n})^{t},(t>1)

\frac{x_{1}^{t}+x_{2}^{t}+\cdot\cdot\cdot+x_{n}^{t}}{n}\leq (\frac{x_{1}+x_{2}+\cdot\cdot\cdot+x_{n}}{n})^{t},(0<t<1)

(\frac{x_{1}+x_{2}+\cdot\cdot\cdot+x_{n}}{n})^{n}\geq x_{1}x_{2}\cdot\cdot\cdot x_{n}

其中前面两个取f(x)=x^{t},后面一个取f(x)=log(x)。

一个常见的应用是将 x 作为另一个变量(或一组变量)t的函数x_{i}=g(t_{i})。 所有这些都直接适用于一般连续情况:权重a_{i}被非负可积函数f(x)代替,例如概率分布,并且总和被积分代替。

测度与概率形式

令(\Omega,A,\mu)是一个概率空间,\mu(\Omega)=1。如果g是一个实数函数,且对于\mu可积,另外如果\varphi是一个在实线域上是凸函数,则:

\varphi(\int_{\Omega}gd\mu)\leq\int_{\Omega}\varphi\circ gd\mu

在实分析中,我们可能需要对下式做一个估计:

\varphi(\int^{b}_{a}f(x)dx)

其中a,b\in \mathbb{R},f:[a,b]\rightarrow\mathbb{R}是非负勒贝格积分函数。在这种情况下,勒贝格测度[a,b]不用是统一的。但是,通过作代换积分,可以重新调整区间以使其具有度量单位,那么可以应用Jensen不等式得到:

\varphi(\frac{1}{b-a}\int^{b}_{a}f(x)dx)\leq\frac{1}{b-a}\int^{b}_{a}\varphi(f(x))dx

通过简单的符号变化,可以在概率论中等效地陈述相同的结果。 令(\Omega,F,P)为概率空间,X为可积实值随机变量,φ为凸函数。 则:

\varphi(E[X])\leq E[\varphi(X)]

在这个概率定义中,测度μ的目的是作为概率P,关于μ作为期望值的积分,以及作为随机变量X的函数g。

注意等式成立当且仅当 φ 是某个凸集A上的线性函数,使得P(X\in A)=1。

在概率论中的广义形式

更一般地,设T为实拓扑向量空间,X为T值可积随机变量。在这个一般设置中,可积意味着在T中存在一个元素E[X],使得对于T的对偶空间(dual space)中的任何元素 z: E|\left \langle z,X \right \rangle|< \infty,\left \langle z,E[X] \right \rangle=E[\left \langle z,X \right \rangle]。然后,对于任何可测凸函数 φ 和F的任何子 σ-代数\mathfrak {G}:

\varphi(E[X|\mathfrak {G} ])\leq E[\varphi(X)|\mathfrak {G} ]

这里E[\cdot|\mathfrak {G} ]代表以 σ-代数\mathfrak {G}为条件的期望。当拓扑向量空间T是实轴,并且\mathfrak {G}是平凡的σ-代数 {∅, Ω}(其中∅是空集,Ω是样本空间),这个一般性陈述简化为以前的陈述。

一种锐化和概括的形式

设X是一维随机变量,均值为\mu,方差为\sigma^{2}\geq0。令\varphi(x)为二次可微函数,并定义函数:

h(x)\triangleq \frac{\varphi(x)-\varphi(\mu)}{(x-\mu)^{2}}- \frac{\varphi'(\mu)}{x-\mu}

然后:

\sigma^{2}inf\frac{\varphi''(x)}{2}\leq\sigma^{2}infh(x)\leq E[\varphi(X)]-\varphi(E[X])\leq\sigma^{2}suph(x)\leq\sigma^{2}sup\frac{\varphi''(x)}{2}

特别地,当\varphi(x)是凸的,那么\varphi''(x)\geq0。对于\varphi(x)被另外假设为二次可微的情况,自然而然能够得出标准的Jensen 不等式的形式。

不等式证明

Jensen 不等式可以通过多种方式证明,并且将提供对应于上述不同陈述的三种不同证明。
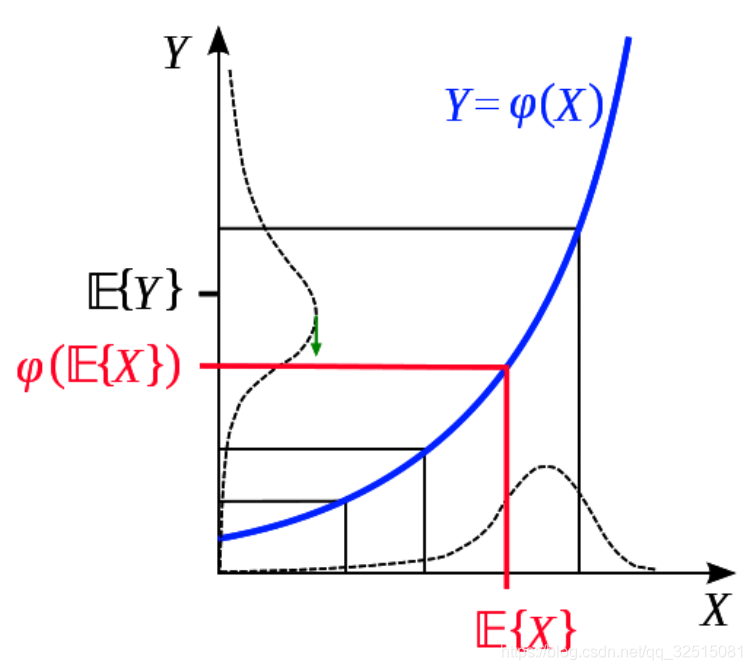
然而,在开始这些数学推导之前,有必要分析基于概率情况的直观图形论证,其中X是实数(见上图)。假设X值的分布,人们可以立即确定E[X]及其图像φ(E[X])在图中的位置。注意到对于凸映射Y = φ(X),随着X值的增加,Y值的相应分布越来越“伸展”,很容易看出Y的分布在对应于X>X_{0}的区间中更宽,并且对于任何X_{0},在X<X_{0}处更窄;特别是,对于X_{0}=E[X]也是如此。因此,在这张图片中,Y的期望总是相对于\varphi(E[X])的位置向上移动。如果X的分布覆盖了凸函数的递减部分,或者同时覆盖了凸函数的递减部分和递增部分,则类似的推理成立。这“证明”了不等式:

\varphi(E[X])\leq E[\varphi(X)]=E[Y]

等式成立仅当 φ(X) 不是严格凸的时,例如当它是一条直线时,或者当 X 遵循退化分布(即是一个常数)时。

有限形式

测度和概率形式

概率论中的广义形式


不等式应用

在概率密度函数中的形式

假设\Omega是实线的可测子集,f(x)是一个非负函数:

\int^{\infty}_{-\infty}f(x)dx=1

在概率论中f(x)是概率密度函数。利用Jensen不等式的加权形式,可以写出f(x)形式下的公式。

如果g是任何实值可测函数且\varphi在g的范围内是凸的,那么:

\varphi(\int^{\infty}_{-\infty}g(x)f(x)dx)\leqslant \int^{\infty}_{-\infty}\varphi[g(x)]f(x)dx

如果g(x)=x,那么这种不等式的形式可以简化为一个常用的特例:

\varphi(\int^{\infty}_{-\infty}xf(x)dx)\leqslant \int^{\infty}_{-\infty}\varphi[x]f(x)dx

这个结果一般被应用于变分贝叶斯方法(Variational Bayesian methods)。

随机变量的偶次矩

如果g(x)=x^{2n},X是一个随机变量,g是一个凸函数:

\frac{d^{2}g}{dx^{2}}(x)=2n(2n-1)x^{2n-2}\geq 0

二阶导数大于0,为凸函数,于是有:

g(E[X])=(E[X])^{2n}\leq E[X^{2n}]

特别的,如果X的偶次矩是有限的,X具有有限的均值。这个结论可以推广为:X的l/n (l \in N)次矩是有限的。

其他有限形式

令\Omega=\{x_{1},...,x_{n}\},取\mu为其上的测度,则一般的形式可以化简为求和的形式:

\varphi(\sum^{n}_{i=1}g(x_{i})\lambda_{i})\leq\sum^{n}_{i=1}\varphi(g(x_{i}))\lambda_{i}

前提是:

\lambda_{i}\geq 0

\lambda_{1}+ \cdot\cdot\cdot +\lambda_{n} = 1

这里也有无限的离散形式。

统计物理

在统计物理中考虑一个指数型的凸函数:

e^{E[X]}\leq E[e^{X}]

其中期望值为某个分布下的随机变量X的值。

上述公式证明比较简单,首先:

E[e^{X}]=e^{E[X]}E[e^{X-E[X]}]

然后利用已有公式e^{X}\geq1+X:

e^{X-E[X]}\geq1+X-E[X]

代入前式得:

E[e^{X}]\geq e^{E[X]}E[1+X-E[X]]=e^{E[X]}

信息论

如果p(x)是X的概率密度,q(x)是另一个概率密度,对随机变量Y(X)=q(X)/p(X)应用琴生不等式,则E[\varphi(Y)]\geq\varphi(E[Y])

因而:

-D(p(x)||q(x)))\\=\int p(x)log(\frac{q(x)}{p(x)})dx\leq log(\int p(x)\frac{q(x)}{p(x)}dx) \\= log(\int q(x)dx)=0

这个结果被称为吉布斯不等式(Gibbs' inequality)

它表明当基于真实概率p而不是任何其他分布q分配代码时,平均消息长度最小。非负的数量称为q与p的Kullback-Leibler散度。由于-log(x)是x>0的严格凸函数,因此当p(x)几乎处处等于q(x)时,等式成立。

Rao–Blackwell定理


小讯
上一篇 2025-01-06 09:11
下一篇 2025-01-24 11:08

相关推荐

版权声明:本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌侵权/违法违规的内容,请联系我们,一经查实,本站将立刻删除。
如需转载请保留出处:https://51itzy.com/kjqy/72712.html