
直线回归系数的假设检验
对B=0进行假设检验

讯享网
我们以下题数据为例作出解答:

并计算有关指标:(其中lxx、lxy为离均差平方和,lxy为离均差积和)
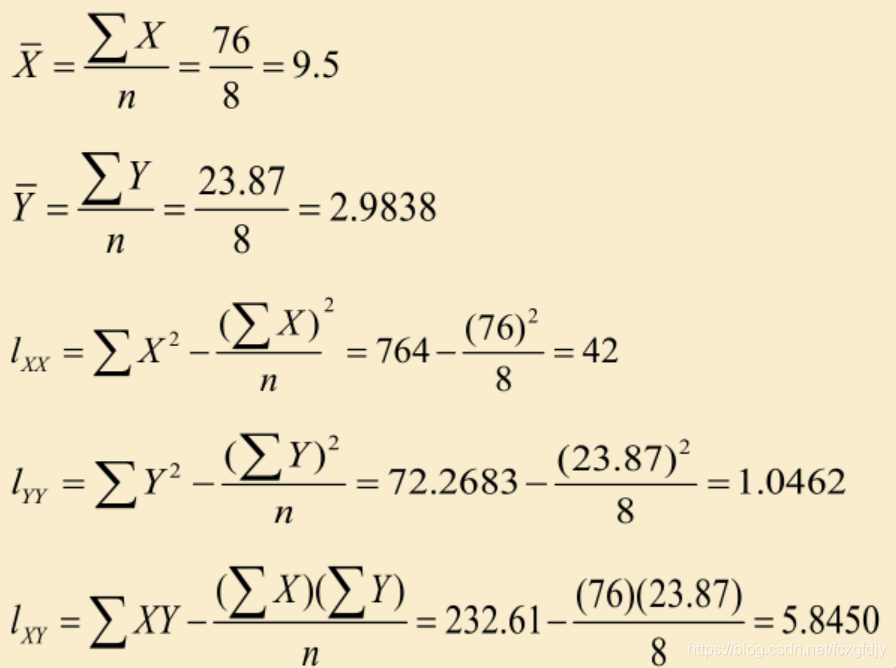
下面作出假设检验

并得出方差分析表

若用T检验
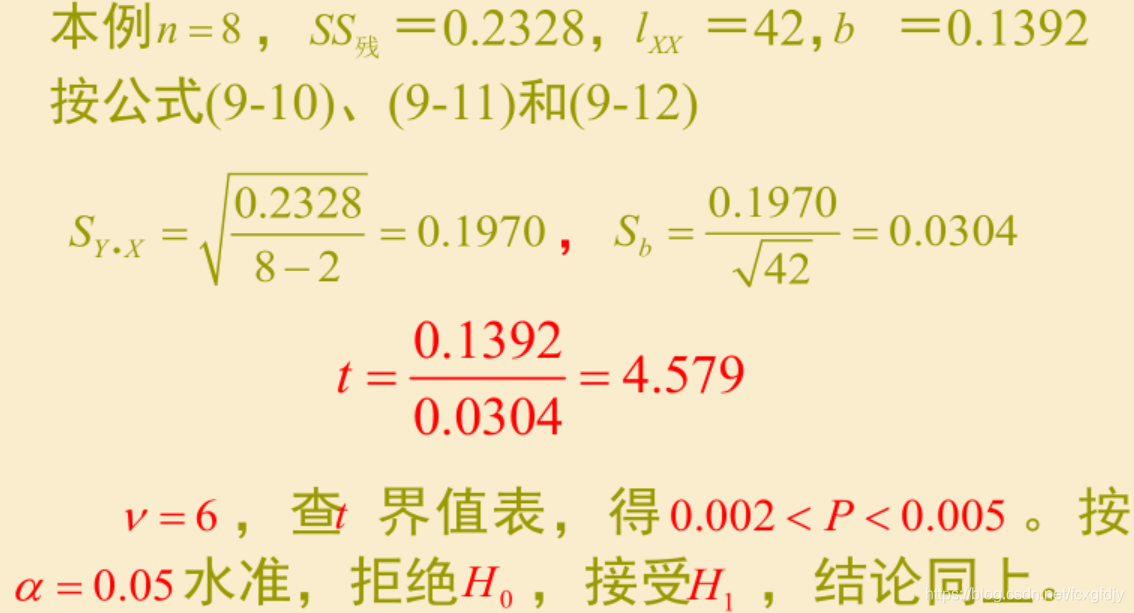
此外,我们另外说明
反应两变量关系密切程度或数量上影响大小的统计量应该是回归系数或相关系数的绝对值,而不是假设检验的P值。假设检验的P值越小只能说越有理由认为变量间的直线关系存在,而不能说关系越密切或越“显著”。另外,直线回归用于预测时,其适用范围一般不应超出样本中自变量的取值范围.
多元线性回归模型
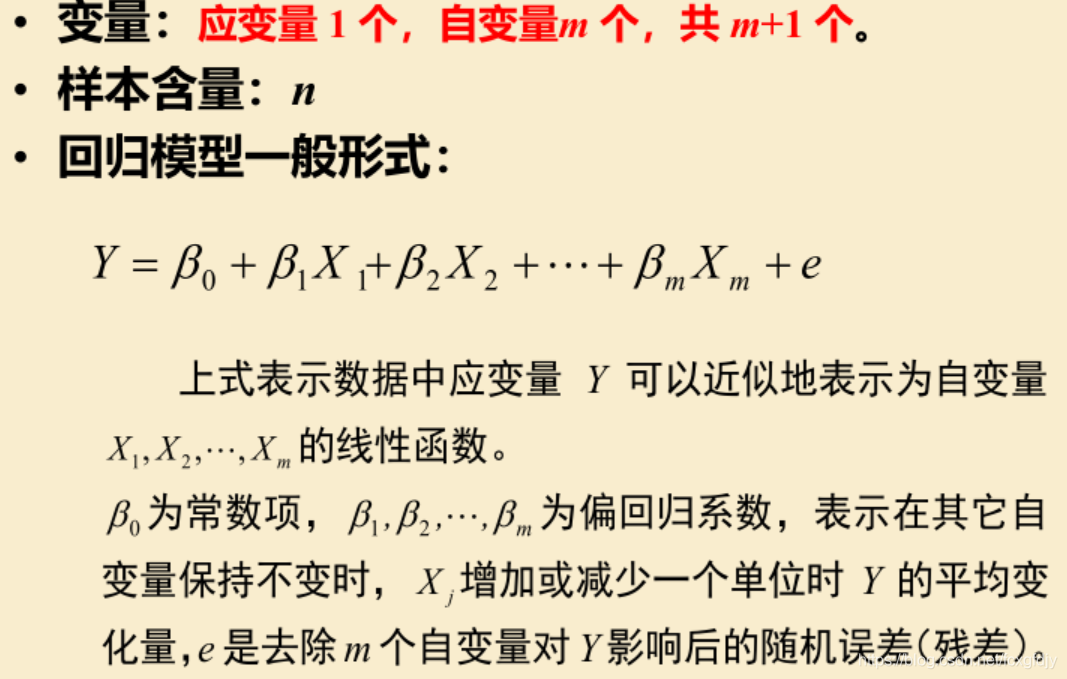

我们可以通过SPSS统计软件进行计算。
对于假设检验分析,我们仍旧可以建立一个服从F分布的F统计量进行分析。这个统计量把总的离差平方和分解为两部分。一部分是由回归造成的平方和,一部分是由残差造成的平方和。
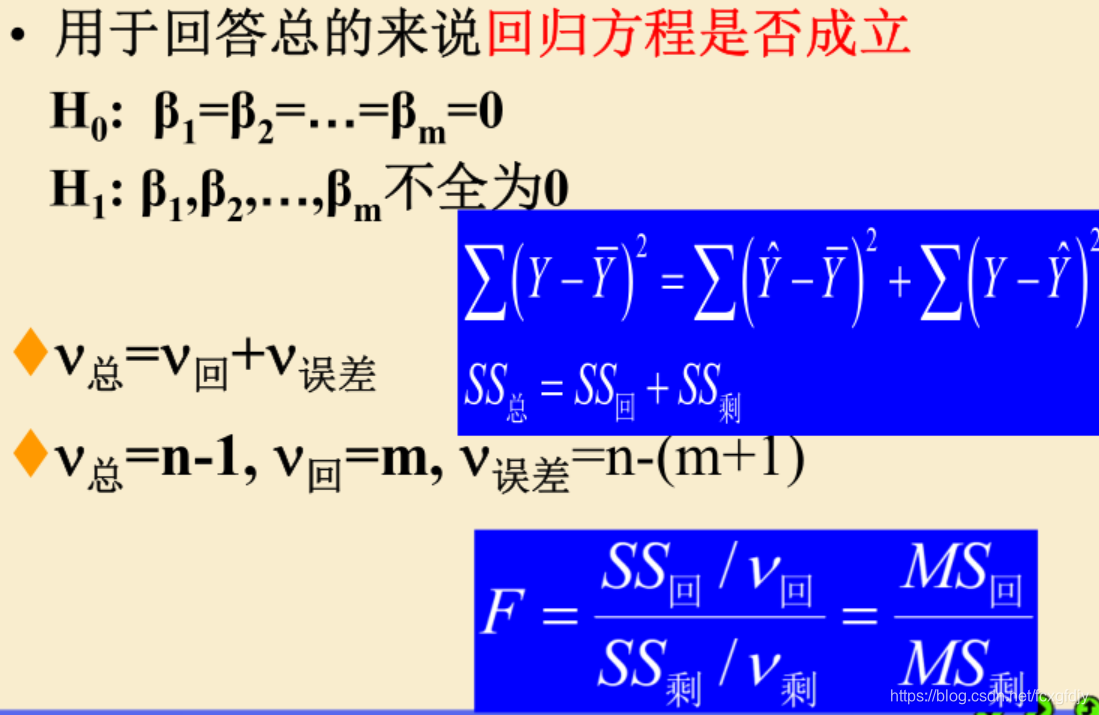
regression为回归平方和,residual为残差平方和,total为总的平方和。因为有三个自变量,所以第一行df为3,且总数据有19个。sig为p值,是一个很小的数,所以这时候我们可以拒绝H0,认为回归方程是成立的。

但是回归方程有统计学意义并不说明每一个偏回归系数都有意义。
我们用T检验得到如下结果:

此时看表可看出x1的p值为0.007,x3的p值为0.004.则可说明x1x3有显著意义,则要拒绝原假设。
从Beta可看出每个因子的影响,值越大影响越大
评价拟合效果指标

R方为回归所造成的离差平方和和总的离差平方和的比值。R方越大,拟合越好。
版权声明:本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌侵权/违法违规的内容,请联系我们,一经查实,本站将立刻删除。
如需转载请保留出处:https://51itzy.com/kjqy/73505.html