
一、定义
蒙特卡洛又称统计试验法,是基于概率论的算法。其实质就是将问题转化为一个概率问题,并用计算机模拟产生一堆随机数,再对随机数进行统计工作。
蒙特卡洛模拟方法=建立概率模型+计算机模拟+数理统计。
二、原理
大数定理证明,在大样本的情况下,事件发生频率等于概率
三、起源(布丰投针试验)
法国数学家设计了投针试验
1.取一张白纸,在上面画出许多条间距为a的平行线。
2.取一根长度为l(l<=a)的针,随机地向画有平行线的纸上投掷n次,观察针与直线相交的次数记为m.
3.计算针与直线相交的概率
对于布丰试验,我的解读如下:
针长l,间距为a,角度为[0,π】
1.理论概率:落下的针有可能和直线相交,有可能与直线不相交。针是否与直线相交取决于针中心到较近直线的距离和针的偏斜角度。当
讯享网时,相交。

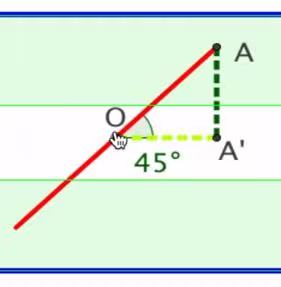
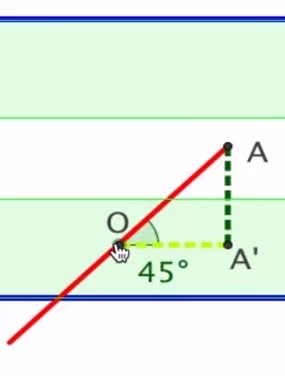


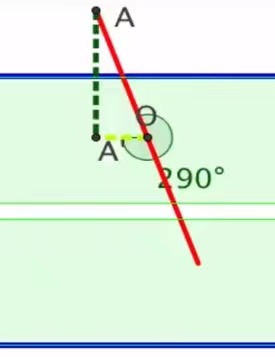
由上图可以观察到只需要考虑针在偏斜的角度问题,每对应一个角度,针中心落在相应白**域则不会相交,而针中心点在属于均匀分布,可以将针是否相交问题转化为该长度在a的几何分布问题。因此每一个角度对应一个是否相交的概率值.men
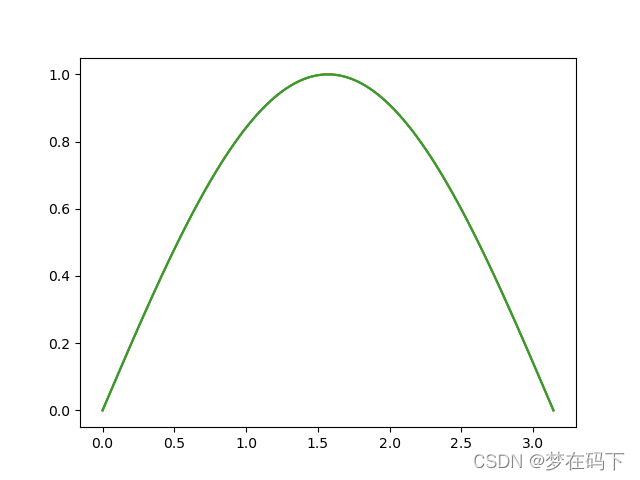
本文我假设l=a=2,计算出理论概率为曲线lsinx/a下的面积与(o,π)*(0,1)矩形的比,即为2/π
import numpy as np import math import matplotlib.pyplot as plt n=100 l=2 a=2 phi=np.linspace(0,1,n)*math.pi#产生n个从小到大的角度值,角度范围在[0,180] B=list(range(0,100))#假设投100次 fx=[]#概率值集合 for i in B: f=((l/2)*math.sin(phi[i]))/(a/2) fx.append(f) plt.plot(phi,fx) plt.show()#经过计算,针相交的概率为2L/πa(2/π)讯享网
2.模拟频率:模拟随机数,产生相交的频数及频率
由理论概率=模拟频率,可以推出
讯享网k=10000#模拟投10000根针 m=0 x=np.random.rand(k)*a/2#随机取10000根针中心与较近直线的距离 y=np.random.rand(k)*math.pi#随机取10000根针与直线的偏斜角度 #判断相交的针的数量m,我输出结果为6398 C=list(range(0,10000)) for i in C: if x[i]<=l/2*math.sin(y[i]): m=m+1 p=m/k#模拟结果的频率 mypi=2*l/(a*p)#计算π的值,我输出结果为3.1178
3.一次模拟具有偶然性,可以模拟多次,计算平均值
k=10000 num=1 mm=[] while num<=1000: m=0 num=num+1 x=np.random.rand(k)*a/2 y=np.random.rand(k)*math.pi C=list(range(0,10000)) for i in C: if x[i]<=l/2*math.sin(y[i]): m=m+1 mm.append(m) mmean=np.mean(mm) p=mmean/k mypi=2*l/(a*p)#我输出结果为3.85193小编有话说
模拟随机数越大,结果越准确,由于小编我计算机运算速度不好,就简单做了下哦,但结果接近,证明小编基本思路是正确的。
四、蒙特卡洛计算积分
蒙特卡洛计算积分是利用面积的几何概率原理,积分一般情况等于计算面积,积分等于正面积-负面积,可以为负。小编用一个简单的定积分来说明蒙特卡洛的应用。
用蒙特卡洛计算的值
讯享网n=10000#模拟10000次随机数 x=np.random.uniform(4,7,n)#产生(4,7)上均匀分布随机数作为x坐标 y=np.random.uniform(0,(73)*math.exp(7),n)#产生0到7对应函数值上均匀分布的随机数作为y坐标 #判断落在曲线和x轴随机数的数量 k=[] for i in list(range(0,n)): b=y[i]-(x[i]3)*math.exp(x[i]) k.append(b) num=len(list(filter(lambda k:k<0,k))) p=num/n#计算落在积分面积内的随机数频率 result=p*(7-4)*(73)*math.exp(7)#根据频率计算积分面积
版权声明:本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌侵权/违法违规的内容,请联系我们,一经查实,本站将立刻删除。
如需转载请保留出处:https://51itzy.com/kjqy/130771.html