
1.指数分布
两种定义:
1. 1 λ e − x / λ \frac{1}{\lambda}e^{-x/\lambda} λ1e−x/λ
2. λ e − λ x \lambda e^{-\lambda x} λe−λx
1.1 指数分布的第一种定义
1.1.1 概率密度函数(PDF)
第一种指数分布的概率密度函数定义:

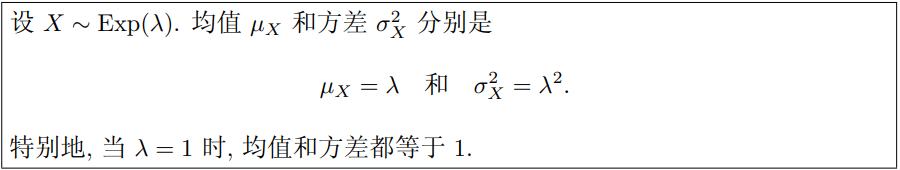
1.1.2 均值和方差
计算均值和方差
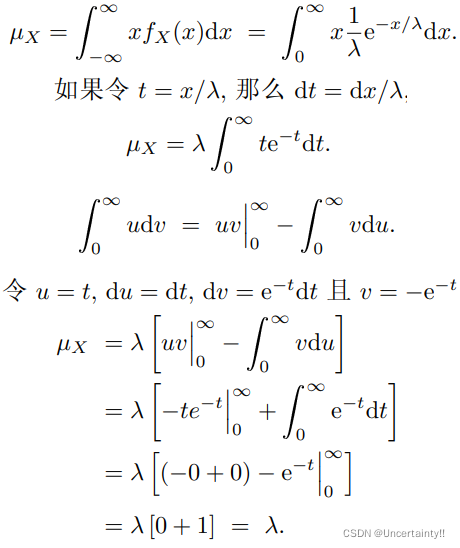

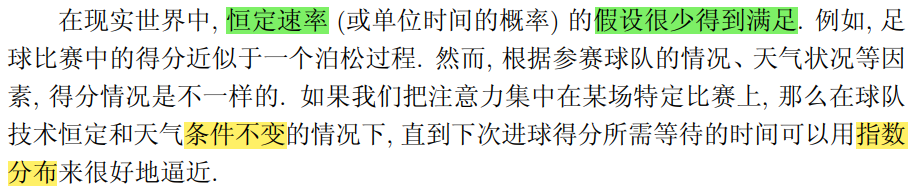
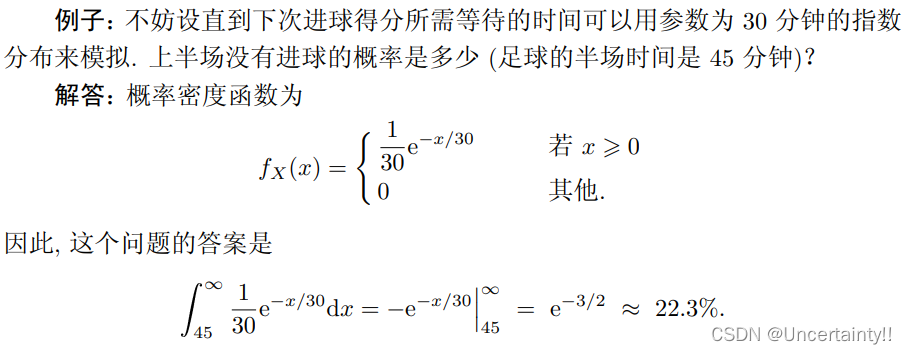
例子:
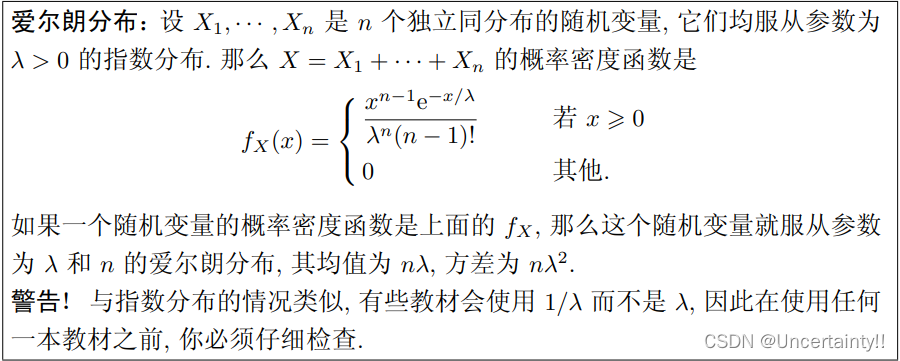
1.1.3 爱尔朗分布
服从指数分布的随机变量之和服从爱尔朗分布
例子: n = 2 n=2 n=2,通过卷积公式计算两个随机变量之和的PDF

当 n n n 较大时,参数为 λ \lambda λ 和 n n n 的爱尔朗分布的PDF应该近似于参数为 n λ n\lambda nλ 且方差为 n λ 2 n\lambda^2 nλ2 的正态分布的PDF
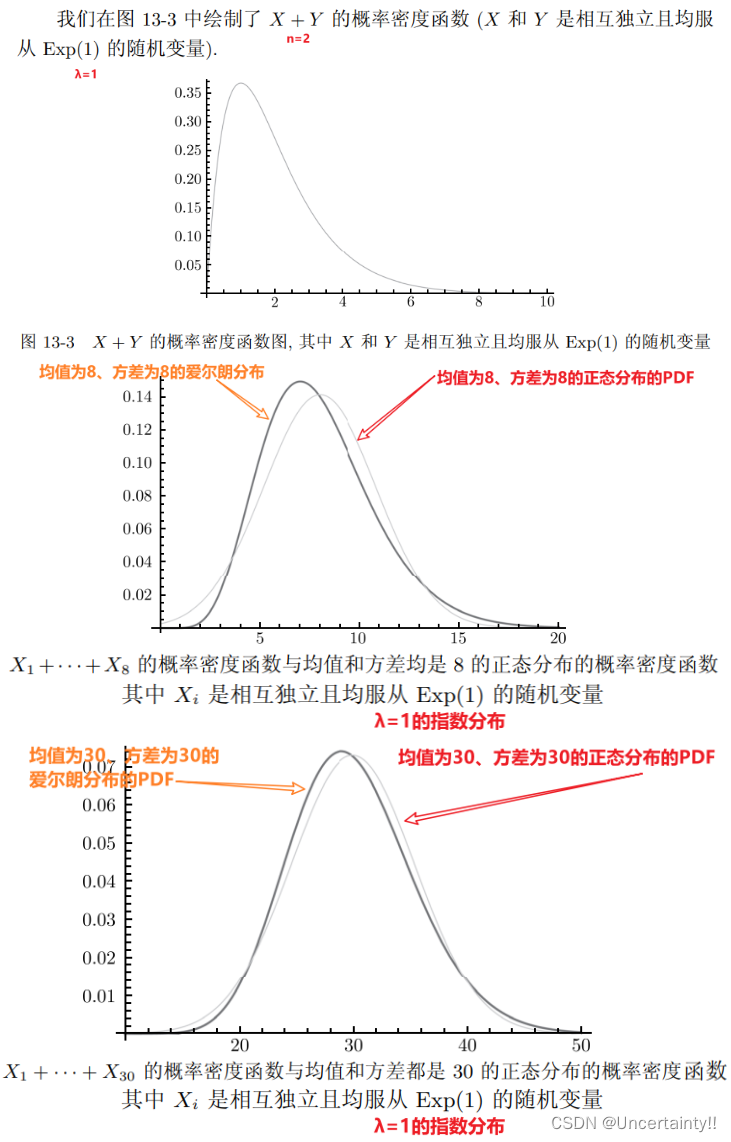
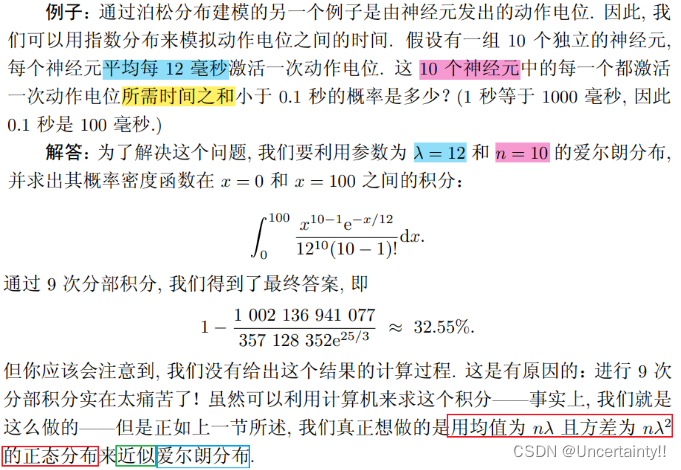
例子:
1.1.4 从指数分布中生成随机数(逆变换法)
从标准指数分布中生成一个实数

例子:

1.2 指数分布的第二种定义
第二种指数分布的概率密度函数定义:
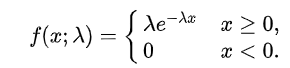
累积分布函数
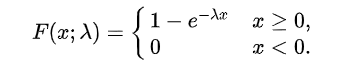
截图来源:Exponential distribution

均值与方差

版权声明:本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌侵权/违法违规的内容,请联系我们,一经查实,本站将立刻删除。
如需转载请保留出处:https://51itzy.com/kjqy/82848.html