
1. 定义:设二维连续型随机变量(X,Y)的联合概率密度为
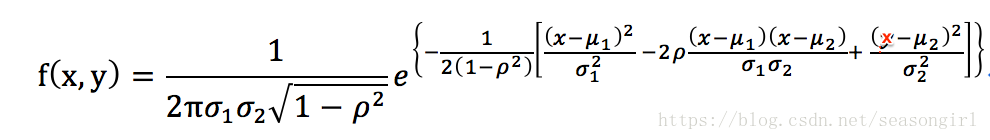

其中μ1,μ2,σ1,σ2,ρ均为常数,且σ1>0, σ2>0, |ρ|<1则称(X,Y)服从参数为μ1,μ2,σ1,σ2,ρ的二维正态分布。
记作(X,Y)~N(μ1,μ2,σ1²,σ2²,ρ)
二维正态分布的密度函数如下图

显然f(x,y)>=0
可以验证
2. 关于二维正态分布,需掌握如下结论:
(1)二维正态分布的两个边缘分布均为一维正态分布。
即由(X,Y)~N(μ1,μ2,σ1²,σ2²,ρ)可得X~N(μ1,σ1²),Y~N(μ2,σ2²)。
证明:略
(2)若(X,Y)服从二维正态分布,则X与Y相互独立的充要条件为X与Y的相关系数ρ等于零(即不相关)。
独立和不相关的关系:独立一定不相关,不相关不一定独立。
但是,对于二维正态分布:独立=不相关
例题:设二维随机变量(X,Y)~N(1,0,3²,4²,-0.5),令Z=X/3+Y/2,求EZ,DZ以及ρxz.
答案:略
(3)设(X,Y)~N(μ1,μ2,σ1²,σ2²,ρ),则X与Y的非零线性组合aX+bY仍然服从正态分布,且
aX+bY ~N(aμ1+bμ2, a²σ1²+b²σ2²+2abρσ1σ2)其中a,b不全为0
版权声明:本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌侵权/违法违规的内容,请联系我们,一经查实,本站将立刻删除。
如需转载请保留出处:https://51itzy.com/kjqy/82647.html